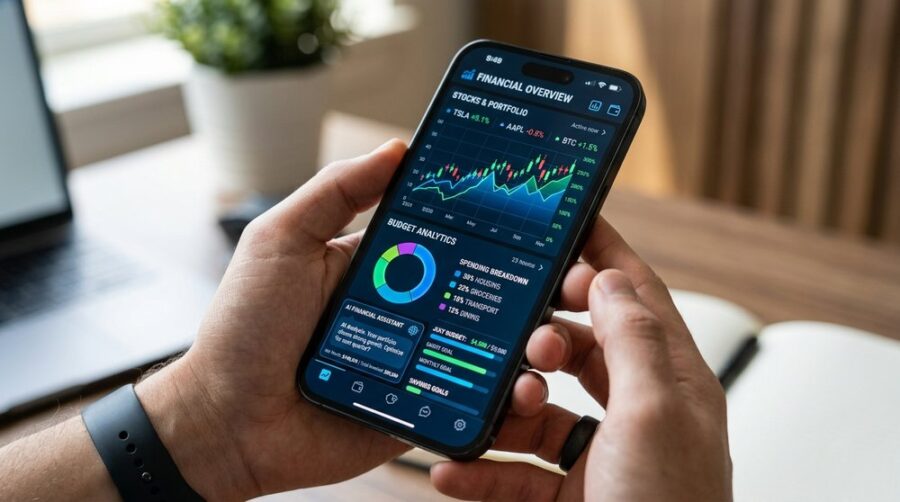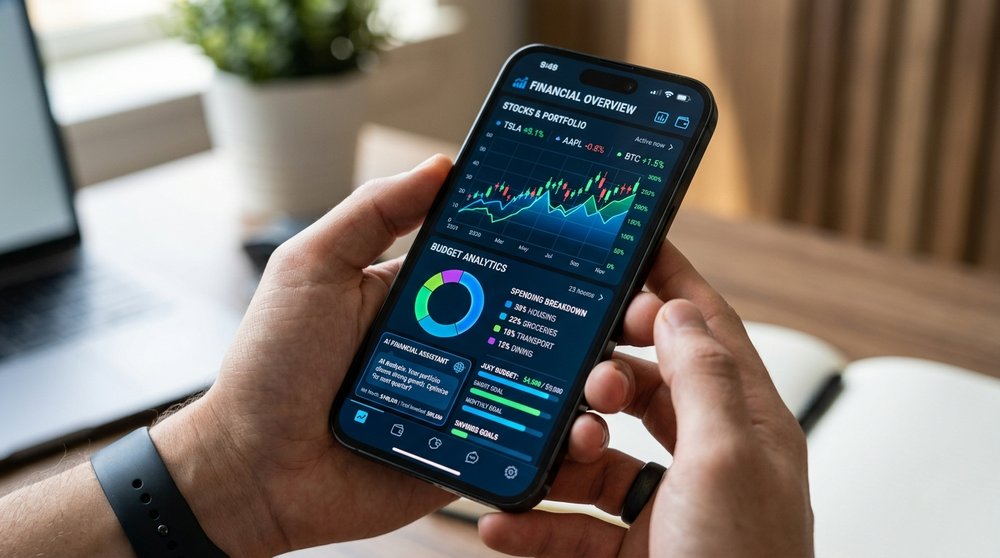
ИИ-ассистенты для финансов — это программы на основе искусственного интеллекта, которые автоматически анализируют финансовые данные, дают инвестиционные рекомендации и помогают контролировать личные расходы. Они обрабатывают отчёты компаний за секунды, выявляют закономерности в рынке и подсказывают, куда вложить деньги или где сократить траты.
За последние три года число пользователей финансовых ИИ-ботов выросло на 340%, а банки и брокеры активно внедряют такие решения в свои приложения. Разбираемся, что умеют эти системы, какие инструменты существуют и почему слепо доверять алгоритмам опасно.
Автоматический анализ финансовых отчётов компаний
ИИ-ассистенты читают квартальные отчёты, балансы и декларации за минуты, извлекая ключевые показатели: выручку, EBITDA, долговую нагрузку, динамику прибыли. Вместо ручного изучения сотен страниц инвестор получает сводку с выделенными рисками и сильными сторонами бизнеса.
Технология работает на обработке естественного языка (NLP) — алгоритмы распознают финансовую терминологию, сравнивают данные между периодами и вычисляют отклонения от прогнозов аналитиков. Например, система может заметить, что компания три квартала подряд снижает маржинальность, хотя выручка растёт — сигнал о проблемах с издержками.
Крупные фонды используют такие инструменты для скрининга тысяч эмитентов одновременно. ИИ фильтрует компании по заданным критериям — скажем, P/E ниже 15, рост выручки выше 20% годовых, отсутствие судебных разбирательств в примечаниях к отчётности. Это экономит аналитикам десятки часов рутинной работы.
| Показатель | Ручной анализ | ИИ-анализ |
|---|---|---|
| Время обработки отчёта на 100 страниц | 3-4 часа | 2-5 минут |
| Выявление скрытых рисков | Зависит от опыта | По 200+ параметрам |
| Сравнение с конкурентами | Вручную, долго | Автоматически |
Важный нюанс: ИИ отлично справляется со структурированными данными, но может ошибаться в интерпретации нестандартных формулировок или событий, не имеющих исторических аналогов.
Прогнозирование трендов и рекомендации по портфелю
Современные системы анализируют не только отчёты, но и новости, посты в соцсетях, макроэкономическую статистику, чтобы предсказать движение цен и предложить корректировки портфеля. Алгоритмы машинного обучения обучаются на исторических данных и ищут повторяющиеся паттерны.
Типичный сценарий: ИИ замечает, что акции технологических компаний падают при росте ставки ФРС выше 4%, и рекомендует перевести часть средств в защитные активы — потребительский сектор или облигации. Или система фиксирует всплеск упоминаний бренда в негативном контексте и советует закрыть позицию до выхода официального заявления.
- Ребалансировка портфеля — ИИ следит за соотношением активов и предлагает восстановить целевое распределение, если одна из позиций выросла сильнее остальных
- Поиск недооценённых активов — алгоритмы сравнивают мультипликаторы компании с отраслевыми медианами и выявляют потенциальные точки входа
- Управление рисками — система рассчитывает волатильность портфеля и предупреждает, если концентрация в одном секторе превышает безопасный уровень
По данным исследования JP Morgan, портфели с ИИ-ассистированием показали на 12% меньшую просадку в кризисные периоды по сравнению с полностью ручным управлением. Но это не гарантия: алгоритмы строятся на прошлом, а рынок постоянно меняется.
Некоторые сервисы предлагают персонализированные стратегии — учитывают горизонт инвестирования, толерантность к риску, налоговую ситуацию. ИИ может посоветовать закрыть убыточную позицию в конце года для уменьшения налогооблагаемой базы или накопить кэш перед ожидаемой коррекцией.
Личный финансовый ассистент: контроль расходов и советы
ИИ-боты для личных финансов подключаются к банковским картам, анализируют транзакции и показывают, куда уходят деньги. Они автоматически категоризируют покупки, строят графики трат по месяцам и предупреждают, если расходы превышают запланированный бюджет.
Простой пример: вы потратили на рестораны 25 000 рублей за месяц при лимите 15 000. Ассистент присылает уведомление и предлагает сократить количество заказов доставки на следующей неделе. Или замечает регулярные списания по подпискам, которыми вы не пользуетесь, и советует отменить их — экономия 2-3 тысячи в месяц.
Более продвинутые системы дают проактивные рекомендации:
- Предлагают перевести остаток на счёте в краткосрочный депозит или фонд денежного рынка, если деньги лежат без движения
- Напоминают о приближающихся крупных платежах — налоги, страховка, коммунальные счета — и подсказывают, сколько отложить
- Анализируют паттерны доходов и расходов, прогнозируя кассовые разрывы — например, предупреждают, что через две недели может не хватить денег на обязательные платежи
Популярные функции включают постановку финансовых целей: накопить на отпуск, первый взнос по ипотеке, создание подушки безопасности. ИИ рассчитывает, сколько откладывать ежемесячно, и отслеживает прогресс. Если вы отклоняетесь от плана, система корректирует суммы или сроки.
Некоторые банковские приложения встраивают чат-ботов, которые отвечают на вопросы о балансе, последних операциях, доступном кредитном лимите. Голосовые ассистенты вроде Alexa или Google Assistant интегрируются с финансовыми сервисами и позволяют узнать статус счёта голосовой командой.
Обзор инструментов: Bloomberg GPT и другие финансовые боты
Bloomberg GPT — специализированная языковая модель, обученная на 40 годах финансовых новостей, отчётов и рыночных данных из терминалов Bloomberg. Она генерирует аналитические заметки, отвечает на вопросы о компаниях и макроэкономике, пишет код для финансового моделирования. В тестах модель показала точность анализа финансовых текстов на 15-20% выше, чем универсальные GPT-модели.
Другие заметные решения:
- ChatGPT Plugins для финансов — плагины вроде Wallet.AI или PortfolioPilot подключаются к OpenAI и дают инвестиционные советы, анализируют портфели, строят прогнозы
- Kavout — платформа с ИИ-рейтингами акций (K Score), которая оценивает вероятность роста цены на основе 200+ факторов, включая техническую картину и настроения инвесторов
- Uprise.us — финансовый советник-бот, который задаёт вопросы о доходах, целях, долгах и составляет персональный финансовый план с пошаговыми действиями
- Cleo — чат-бот для контроля расходов с юмористичным стилем общения, который анализирует траты, подкалывает за импульсивные покупки и помогает откладывать деньги
- Plaid и Yodlee — инфраструктурные платформы, которые предоставляют API для подключения к банковским счетам, на их основе строятся десятки финансовых ИИ-приложений
Крупные брокеры тоже запускают собственные ИИ-инструменты: Fidelity предлагает виртуального помощника для планирования пенсии, Charles Schwab — чат-бот для поиска информации о счетах и торговых стратегиях. В России Тинькофф, Сбер, ВТБ добавляют умных ассистентов в мобильные приложения — они подсказывают выгодные категории кешбэка, предлагают оптимизацию кредитов, уведомляют о необычных тратах.
Риски и почему нельзя слепо следовать рекомендациям ИИ
ИИ-ассистенты — мощный инструмент, но не панацея. Главная опасность — чрезмерное доверие алгоритмам, которые могут ошибаться или работать на устаревших данных. Рынок непредсказуем, и модель, обученная на истории, не учитывает чёрных лебедей вроде пандемии или внезапных геополитических кризисов.
Ключевые риски:
- Переподгонка под прошлое — алгоритм может найти паттерны, которые работали раньше, но больше не актуальны. Например, стратегия, идеальная для бычьего рынка 2010-х, провалится в период высокой инфляции
- Конфликты интересов — некоторые сервисы получают комиссии от брокеров или управляющих компаний и могут рекомендовать продукты, выгодные партнёрам, а не пользователю
- Непрозрачность решений — многие ИИ работают как чёрный ящик: вы видите рекомендацию, но не понимаете, на основе каких данных она сделана. Это усложняет проверку логики
- Утечки данных — подключение банковских счетов к сторонним приложениям создаёт риск компрометации финансовой информации
- Ошибки категоризации — ИИ может неправильно классифицировать транзакции (например, перевод другу пометить как развлечение), что исказит картину расходов
Реальный случай: в 2020 году несколько торговых ботов на основе ИИ рекомендовали покупать акции круизных компаний, ссылаясь на низкие мультипликаторы. Алгоритмы не учли длительность пандемийных ограничений — инвесторы, последовавшие советам, понесли убытки.
Правильный подход — использовать ИИ как дополнительный источник информации, а не единственный. Проверяйте рекомендации, сверяйте их с другими источниками, учитывайте свою ситуацию и цели. Финансовая грамотность остаётся важнее любых алгоритмов: понимание базовых принципов инвестирования, диверсификации и управления рисками защитит лучше, чем слепое следование ИИ-советам.
И помните: ни один ИИ не несёт юридической ответственности за ваши потери. Окончательное решение всегда за вами.
Частые вопросы
Нет, полное делегирование опасно. ИИ может ошибаться, не учитывать нестандартные ситуации и работать на устаревших данных. Используйте ассистентов как вспомогательный инструмент, но финальные решения принимайте сами, проверяя рекомендации и учитывая свои цели и риски.
Риск утечки данных существует. Выбирайте сервисы с проверенной репутацией, двухфакторной аутентификацией и шифрованием. Проверьте, использует ли приложение защищённые API вроде Plaid, которые не передают логины и пароли напрямую, а работают через токены доступа.
ИИ отлично справляется с рутиной: автоматическая категоризация расходов, поиск забытых подписок, сравнение тысяч компаний по финансовым показателям, мониторинг отклонений от бюджета. Хуже работает с нестандартными ситуациями и событиями без исторических аналогов.
Bloomberg GPT обучен на 40 годах специализированных финансовых данных — отчётов, новостей, терминологии. Это даёт более точный анализ финансовых текстов и лучшее понимание контекста рынков по сравнению с универсальными моделями, которые знают финансы поверхностно.
Да, они выявляют неочевидные утечки денег: неиспользуемые подписки, импульсивные траты, превышение лимитов по категориям. Автоматические уведомления и визуализация расходов помогают осознать паттерны и скорректировать поведение, экономя в среднем 10-15% бюджета.